Retenciones en la fuente explicadas en simple: porcentajes 2026 y qué hacer con ellas
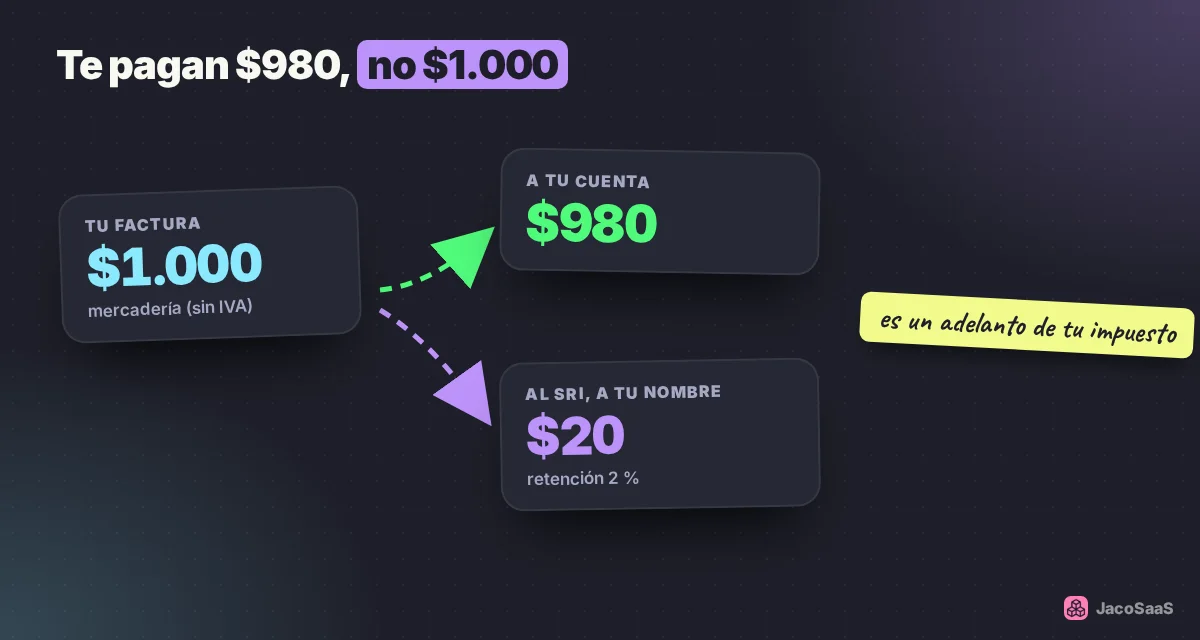
Vendiste $1.000 y te pagaron $980. ¿Qué pasó con los $20? Es una retención: un adelanto de tus impuestos que tu cliente paga al SRI por ti. Te explicamos cómo funciona, los porcentajes vigentes desde marzo de 2026 y cómo no perder ese dinero.
Qué es una retención
Cuando una empresa te compra, en lugar de pagarte el total, se queda con un pequeño porcentaje y lo paga directamente al SRI a tu nombre. Te entrega un comprobante de retención que prueba que ese dinero ya está en el SRI.
No es una pérdida: es un adelanto de tus impuestos. Al declarar, ese valor se resta de lo que tienes que pagar. El problema es no registrarlo y pagar dos veces.
Quién retiene y a quién
Los agentes de retención son, principalmente:
- Las entidades del sector público.
- Las sociedades (compañías).
- Las personas naturales obligadas a llevar contabilidad.
- Los exportadores habituales y las personas que el SRI designe.
Si eres RIMPE (emprendedor o negocio popular), en general no eres agente de retención: no retienes a tus proveedores. Pero sí pueden retenerte a ti: a un RIMPE emprendedor le retienen el 1 % de renta y a un negocio popular, el 0 % (lee RIMPE emprendedor vs. negocio popular).
Retención de impuesto a la renta: porcentajes desde marzo de 2026
El SRI cambió la tabla de retenciones con la Resolución NAC-DGERCGC26-00000009, vigente desde el 1 de marzo de 2026. Los porcentajes más usados:
| % | Se aplica a (principales casos) |
|---|---|
| 0 % | Compras a RIMPE negocios populares |
| 1 % | Compras a RIMPE emprendedores; transporte privado de pasajeros o carga; productos agropecuarios comprados al productor |
| 2 % | Compra de bienes muebles (mercadería); energía eléctrica; seguros; actividades de construcción |
| 3 % | Servicios donde predomina la mano de obra; medios de comunicación y publicidad; rendimientos financieros; pagos no especificados (porcentaje residual) |
| 5 % | Servicios profesionales y comisiones prestados por sociedades |
| 10 % | Honorarios profesionales a personas naturales; arriendo de inmuebles; regalías |
La tabla completa tiene más casos específicos; ante la duda, consulta la resolución o a tu contador.
Retención de IVA
Además de la renta, los agentes de retención pueden retener una parte del IVA de tu factura. Se calcula sobre el valor del IVA, no sobre el total:
| % | Casos más comunes |
|---|---|
| 30 % | Compra de bienes |
| 70 % | Servicios |
| 100 % | Servicios profesionales de personas naturales con título; arriendo de inmuebles de personas naturales; liquidaciones de compra |
Si la venta tiene tarifa 0 % de IVA, no hay retención de IVA. Los porcentajes de IVA dependen también de quién compra y quién vende (por ejemplo, contribuyentes especiales); por eso siempre manda lo que dice el comprobante que te entregan.
Un ejemplo completo
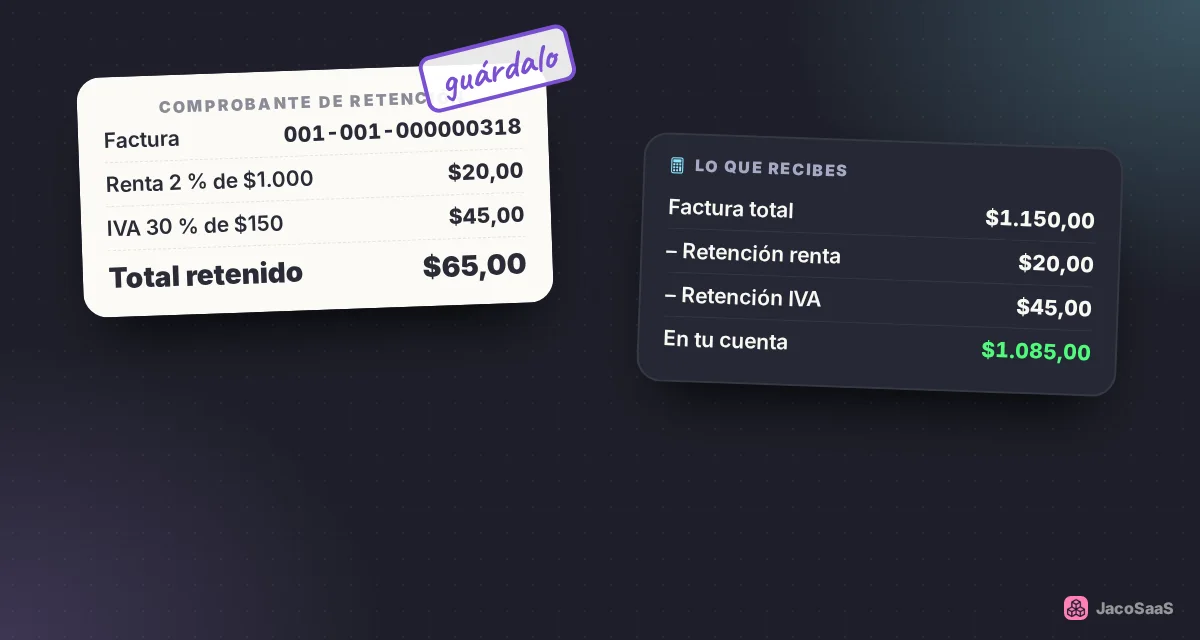
Vendes mercadería por $1.000 más IVA del 15 % ($150) a una compañía que es agente de retención de renta y de IVA. Eres régimen general.
| Concepto | Valor |
|---|---|
| Total de la factura | $1.150 |
| Retención de renta (2 % de $1.000) | – $20 |
| Retención de IVA (30 % de $150) | – $45 |
| Lo que recibes en tu cuenta | $1.085 |
Los $20 se restan de tu impuesto a la renta del año y los $45 se restan del IVA que declaras ese mes o semestre. Si no los registras, pagas esos $65 dos veces.
Qué hacer con las retenciones que te hacen
- Exige el comprobante. El agente de retención debe emitirlo dentro de los 5 días siguientes al pago o a la emisión de tu factura.
- Revisa que esté bien: tu RUC, el número de tu factura, los porcentajes y los valores.
- Regístralo junto a la venta, para saber cuánto te pagaron de verdad.
- Úsalo al declarar: el IVA retenido en tu declaración de IVA y la renta retenida en tu declaración de renta.
- Guárdalo: es tu respaldo ante el SRI.
Cómo te ayuda JacoSaaS
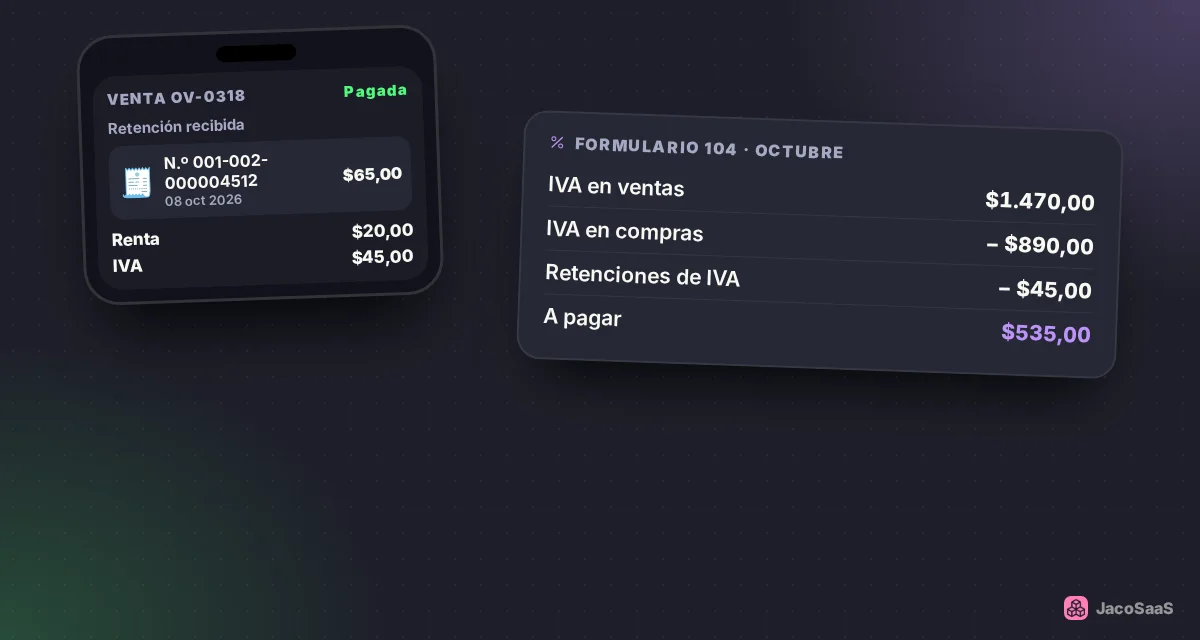
- Registras la retención en la venta: número del comprobante, fecha y valores de renta e IVA. La venta muestra cuánto te pagaron realmente.
- Comprobantes recibidos: importas tus compras y las retenciones que te hicieron, para tenerlas en un solo lugar.
- Resumen de los formularios 104 (IVA) y 103 (retenciones) por período, para preparar tu declaración o pasárselo a tu contador.
- ATS (anexo transaccional) para las sociedades que lo necesitan.
Fuentes
- NMS: el SRI expide nuevos porcentajes de retención en la fuente (2026)
- Boletín Contable: porcentajes de retención en la fuente 2026
- Dergest: tabla de retenciones de IVA e impuesto a la renta 2026
- SRI: normativa para agentes de retención
Este artículo es informativo y no reemplaza la asesoría de un contador. Los porcentajes corresponden a la tabla vigente desde marzo de 2026.