Deudas buenas y malas: cuándo conviene un préstamo para tu negocio
Un préstamo puede ser el empujón que hace crecer tu negocio o la cuota que lo ahoga. La diferencia casi nunca está en el banco: está en para qué usas el dinero y si eso produce más de lo que cuesta.
La única pregunta que importa
¿Este dinero va a producir más de lo que me cuesta? Si la respuesta es sí, con números, es deuda buena. Si no, o si no lo sabes, es deuda mala, aunque la cuota parezca pequeña.
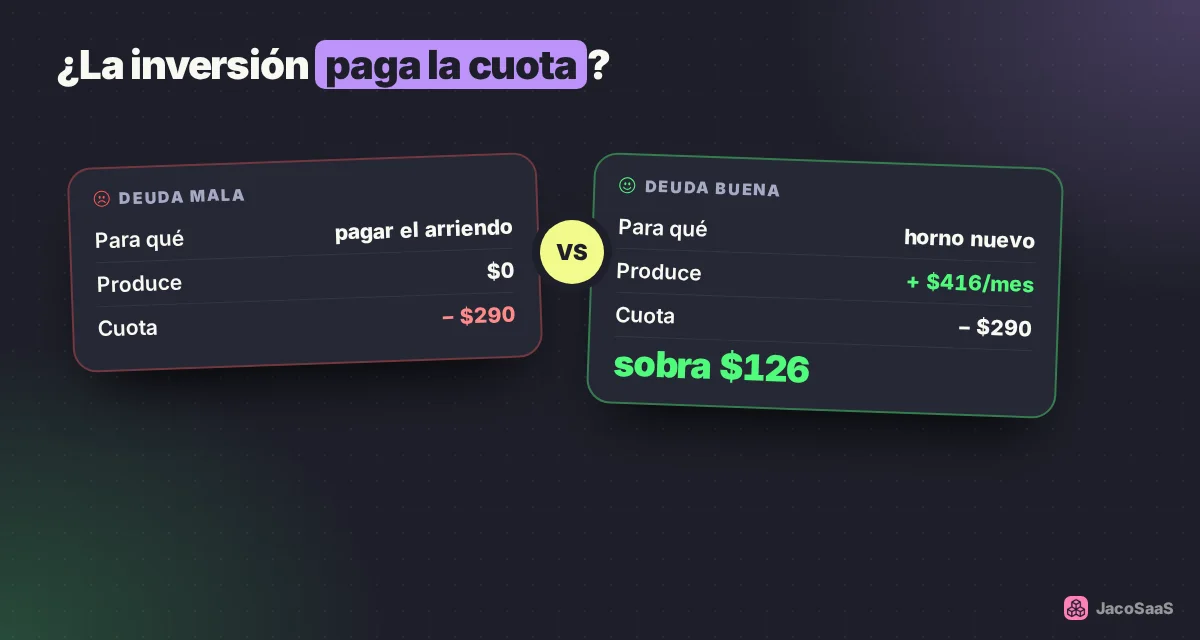
| Deuda que suele ser buena | Deuda que suele ser mala |
|---|---|
| Mercadería que ya sabes que se vende rápido (temporada, pedidos confirmados) | Pagar gastos fijos del mes (arriendo, sueldos) porque no alcanzó |
| Un equipo que aumenta lo que produces o vendes (horno, congeladora, máquina) | Cubrir los retiros personales del dueño |
| Abrir un punto de venta con un plan y números | Pagar otra deuda con una deuda nueva |
| Aprovechar un descuento grande del proveedor por pago al contado | Comprar algo "porque está en oferta" sin saber si se vende |
Cómo saber si la inversión paga la cuota
Un ejemplo: una panadería quiere un horno nuevo de $6.000 con un préstamo a 24 meses.
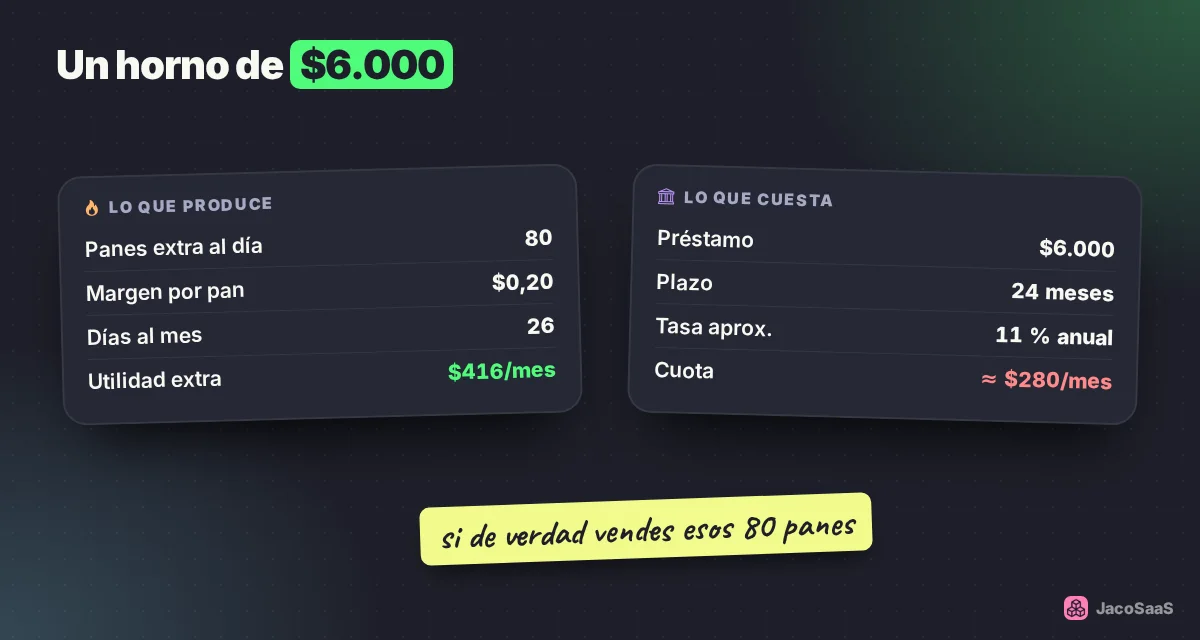
- ¿Cuánto produce? Con el horno nuevo puede hornear 80 panes más al día. Si cada pan deja $0,20 de margen y vende 26 días: 80 × $0,20 × 26 = $416 de utilidad extra al mes.
- ¿Cuánto cuesta? Un préstamo de $6.000 a 24 meses con una tasa cercana al 11 % anual tiene una cuota de unos $280 a $290 al mes (pide siempre la tabla de amortización con la tasa efectiva y todos los costos).
- Compara: $416 − $290 = $126 de sobra cada mes. El horno paga su cuota y deja ganancia. Es deuda buena… si realmente vende esos 80 panes más.
La trampa está en el punto 1: los números del "cuánto produce" tienen que ser realistas. Si no estás seguro de vender más, la cuota sale igual de tu caja cada mes.
Cuánto cuesta el dinero en Ecuador (2026)
El Banco Central fija tasas máximas por tipo de crédito. Como referencia, a mediados de 2026 rondaban:
| Tipo de crédito | Tasa máxima aproximada |
|---|---|
| Productivo para pymes | Alrededor de 11 % |
| Consumo | Alrededor de 17 % |
| Microcrédito minorista (ventas hasta $20.000 al año) | Hasta alrededor de 28 % |
Las tasas se actualizan periódicamente: consúltalas en el Banco Central o en tu entidad antes de firmar.
- Pide un crédito productivo para el negocio, no uno de consumo: suele ser más barato.
- Compara la tasa efectiva anual (la que incluye todos los costos), no solo la cuota.
- Las tarjetas de crédito y los avances en efectivo son de las formas más caras de financiar un negocio.
¿Cuánta deuda es demasiada?
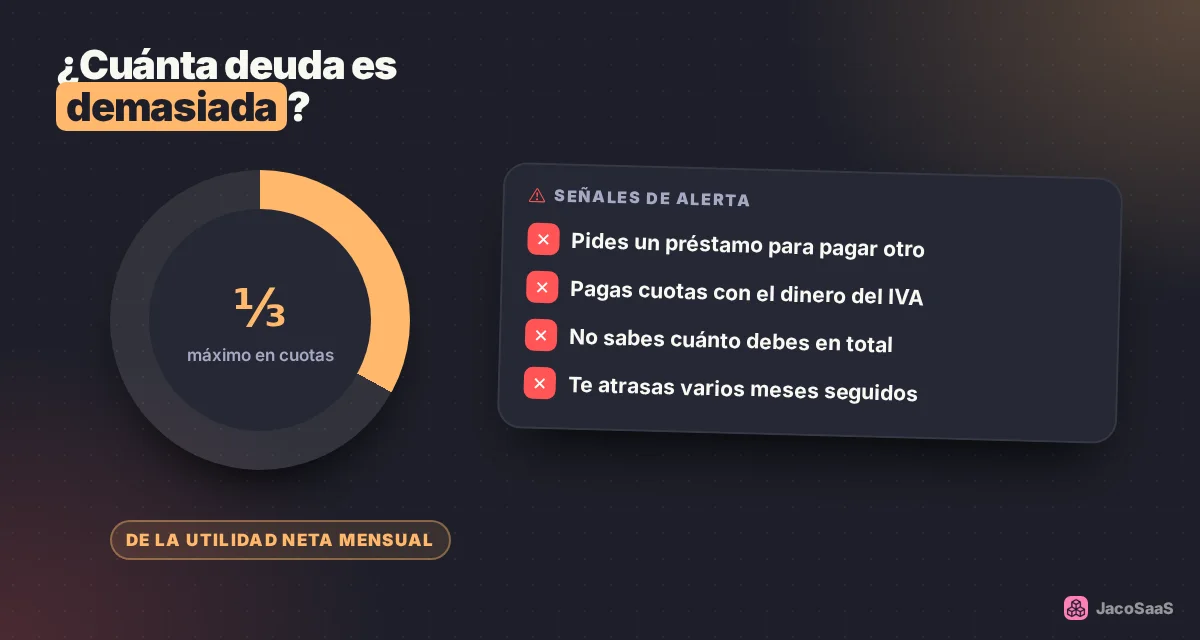
- Regla práctica: que la suma de todas tus cuotas no supere un tercio de la utilidad neta mensual del negocio (antes de tu sueldo).
- Plazo acorde: no financies a 3 años algo que se agota en 3 meses (mercadería), ni a 3 meses algo que tarda años en pagarse (un equipo).
- Ten un colchón primero: sin fondo de emergencia, un mes malo convierte una deuda buena en un problema (lee fondo de emergencia del negocio).
Señales de alerta
- Pides un préstamo para pagar otro.
- Las cuotas se pagan con el dinero del IVA o con lo que era para mercadería.
- No sabes cuánto debes en total, a quién ni hasta cuándo.
- Te atrasas en cuotas varios meses seguidos.
Si te ves en varias, habla con tu entidad antes de atrasarte más: reestructurar a tiempo es mucho mejor que caer en mora.
Cómo te ayuda JacoSaaS a decidir
- Utilidad neta real en Reportes: es el número contra el que comparas la cuota. Sin él, cualquier préstamo es una apuesta.
- Utilidad por producto: para saber qué productos tienen margen suficiente para justificar invertir en ellos.
- Gastos por categoría: crea una categoría "Cuotas de préstamos" y verás cuánto se va cada mes en deudas.
- Compras a proveedores con abonos: sabes cuánto les debes y a quién, que también es deuda.
Fuentes
- Primicias: tasas de interés en Ecuador a la baja en 2026
- El Diario: tasas de interés vigentes 2026
- Banco Central del Ecuador: tasas de interés vigentes
Este artículo es informativo y no reemplaza la asesoría financiera. El cálculo de la cuota es aproximado: pide siempre la tabla de amortización oficial.