Fondo de emergencia del negocio: cuánto tener, dónde guardarlo y cuándo usarlo
Un mes flojo, una refrigeradora que se daña o un cliente grande que no paga: a todo negocio le llega una emergencia. La diferencia entre pasarla o cerrar suele ser un colchón de dinero apartado a tiempo. Así se arma.
Qué es (y qué no es) un fondo de emergencia
Es dinero del negocio, apartado y quieto, que solo se usa para cubrir gastos imprevistos o una caída de ventas. No es la caja del día, no es para reponer mercadería y no es tu ahorro personal. Es un seguro que tú mismo te pagas.
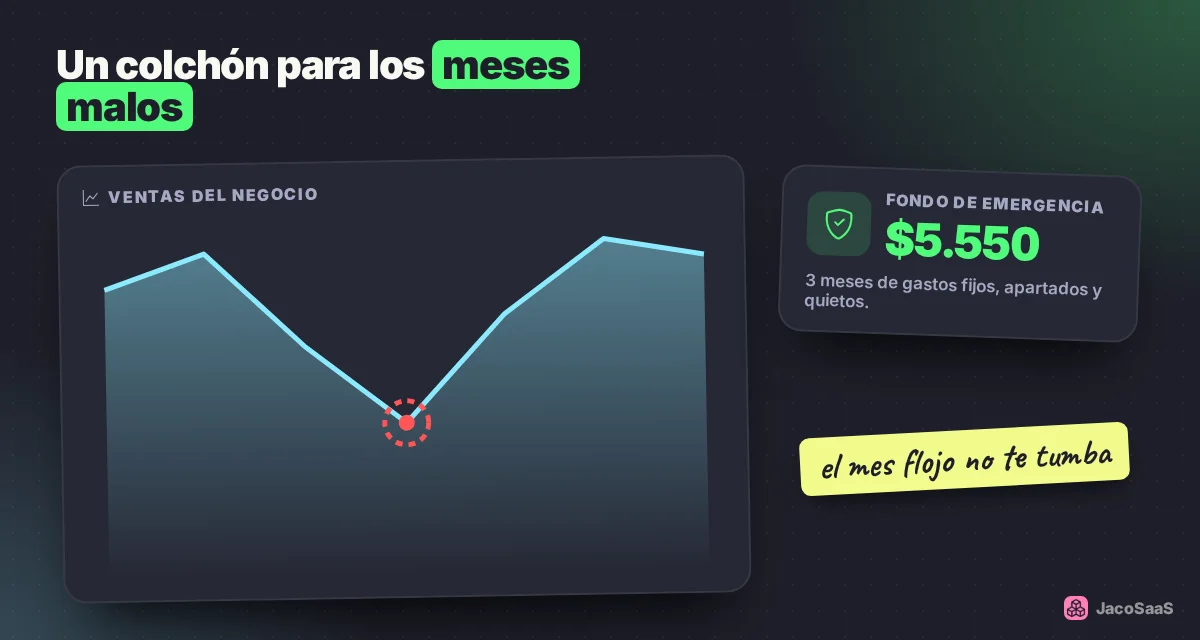
Sirve para tres tipos de situaciones:
- Caídas de ventas: temporada baja, un feriado largo, obras en la calle, un competidor nuevo.
- Gastos imprevistos: se daña un equipo, una multa, una reparación del local.
- Retrasos de cobro: un cliente grande que paga tarde y te deja sin caja para pagar sueldos o arriendo.
Sin ese colchón, cualquiera de estas situaciones termina igual: un préstamo caro y apurado, sacar dinero del IVA que es del SRI o dejar de reponer mercadería, que hace que vendas todavía menos.
¿Cuánto tener? Empieza por tus gastos fijos
La medida no se basa en lo que vendes, sino en lo que tienes que pagar aunque no vendas nada: tus gastos fijos.
| Gasto fijo | Ejemplo mensual |
|---|---|
| Arriendo del local | $450 |
| Sueldos y aportes al IESS de empleados | $600 |
| Luz, agua, internet, teléfono | $90 |
| Sistema, contador, cuotas de préstamos | $110 |
| Tu sueldo como dueño | $600 |
| Total gastos fijos | $1.850 |
Con ese número, la regla práctica es:
- Primera meta: 1 mes de gastos fijos. Ya te salva de la mayoría de sustos.
- Meta sana: 3 meses. Es la recomendación más común para pequeños negocios.
- Hasta 6 meses si tu negocio es muy de temporada, depende de pocos clientes grandes o vende mucho a crédito.
En el ejemplo, la meta sana es $5.550 (3 × $1.850). Parece mucho, pero no se arma de golpe: apartando $185 al mes (10 % de los gastos fijos), la primera meta de un mes se completa en 10 meses.
Dónde guardarlo en Ecuador
El fondo tiene que cumplir tres condiciones, en este orden: seguro, disponible rápido y separado de la cuenta del día a día. La rentabilidad es lo último.
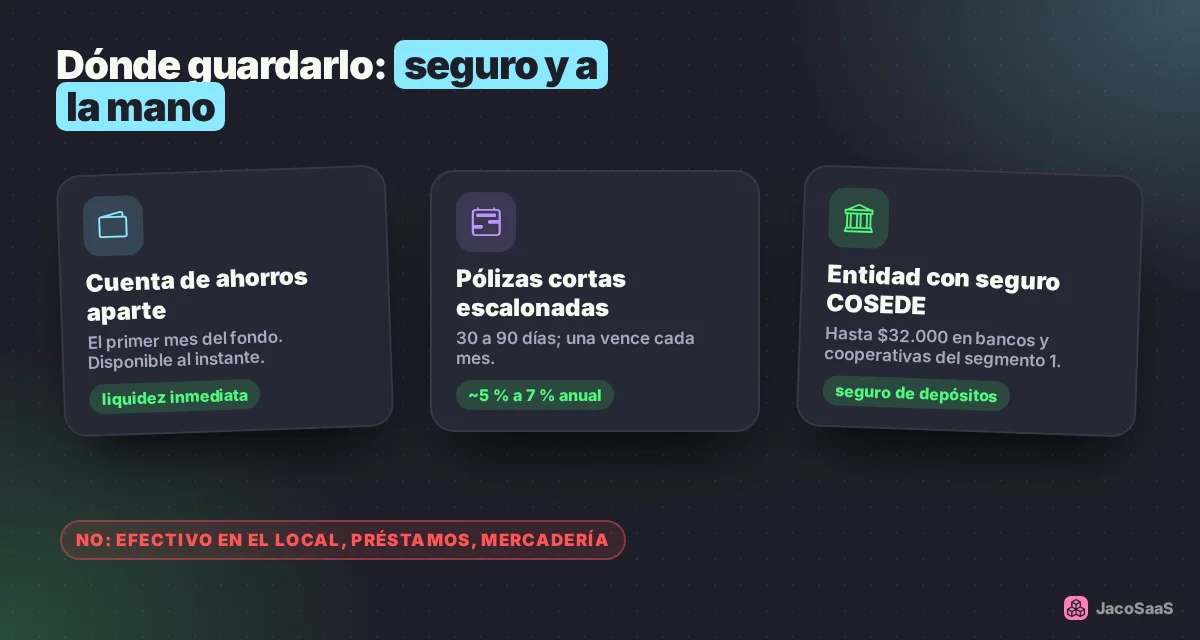
- Cuenta de ahorros aparte (no la misma donde entran las ventas). Es lo más disponible. Pon ahí al menos el primer mes del fondo.
- Pólizas de acumulación (depósitos a plazo) cortas, de 30 a 90 días, para el resto. Pagan más interés que una cuenta de ahorros: según datos del Banco Central, a mediados de 2026 el promedio rondaba el 5 % anual en bancos y cerca del 7 % en cooperativas. Escalónalas (una vence cada mes) para tener siempre una por liberarse.
- Ojo con la entidad. El seguro de depósitos de la COSEDE cubre hasta USD 32.000 por depositante en bancos, mutualistas y cooperativas del segmento 1; en cooperativas más pequeñas la cobertura es menor (hasta USD 11.290 en el segmento 2, USD 5.000 en el 3 y USD 1.000 en los segmentos 4 y 5). Para un fondo de emergencia, prioriza entidades con cobertura completa.
Lo que no conviene para el fondo: dinero en efectivo en el local, inversiones que pueden bajar de valor o que tardan en venderse, préstamos a familiares o mercadería "de reserva".
Los intereses de las pólizas tienen retención de impuesto a la renta (3 % desde marzo de 2026); considéralo al comparar.
Cuándo usarlo y cuándo no
| Sí es emergencia | No es emergencia |
|---|---|
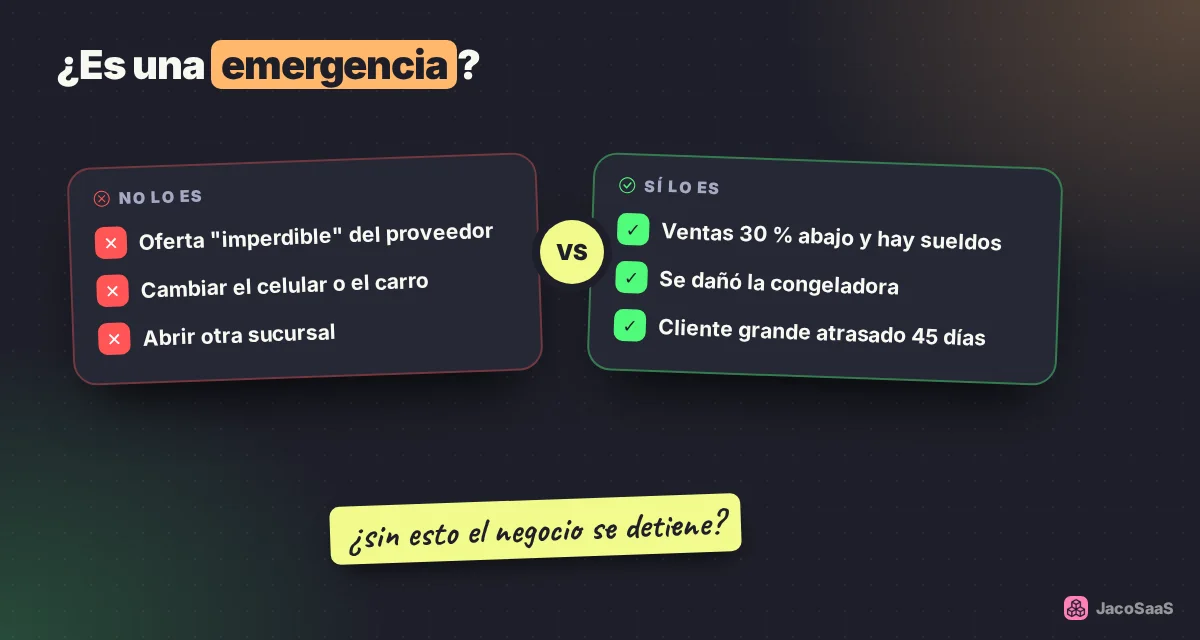
| Un mes de ventas 30 % abajo y hay que pagar sueldos | Una "oferta imperdible" del proveedor |
| Se dañó la congeladora o la impresora de facturas | Cambiar el celular o el carro |
| Un cliente grande se atrasó 45 días | Gastos de la casa porque el mes estuvo flojo en lo personal |
| Una reparación urgente del local | Abrir otra sucursal |
Una buena prueba: si no lo hicieras hoy, ¿el negocio se detendría? Si la respuesta es no, no es una emergencia. Las oportunidades se financian con la reserva de crecimiento o con un crédito planificado, no con el colchón.
Cómo armarlo sin sentirlo
- Decide un porcentaje fijo de tu utilidad o de tus ventas (por ejemplo, 3 % de lo que vendes) y apártalo cada semana, el mismo día.
- Automatiza: programa una transferencia recurrente desde la cuenta del negocio a la cuenta del fondo.
- Usa los meses buenos: diciembre, el Día de la Madre o la temporada escolar son el mejor momento para llenar el fondo.
- Mete los ingresos extraordinarios: la venta de un equipo usado, un cobro atrasado que ya dabas por perdido, una devolución de impuestos.
- Si lo usas, repónlo primero. Antes de subirte el sueldo o comprar algo grande, vuelve a llenar el fondo.
Cómo hacerlo con JacoSaaS
El primer paso para el fondo es conocer tus gastos fijos reales, y eso ya lo tienes si registras tus gastos en JacoSaaS:
- Gastos por categoría: en Gastos agrupas el arriendo, los servicios, los sueldos y demás. El total del mes de esas categorías es tu número de gastos fijos.
- Reportes por período: compara meses buenos y malos para ver cuánto pueden bajar tus ventas y cuánto colchón necesitas de verdad.
- Caja con apertura y cierre: si apartas efectivo para el fondo, regístralo como egreso de caja para que el cierre cuadre y quede anotado.
Calcula tu fondo
Pon tus gastos fijos y mira tu meta, cuánto te falta y en cuánto tiempo la completas.
¿Cuánto debe tener mi fondo de emergencia?
Apartando al mes, lo completas en .
Empieza con algo, aunque sea poco: lo importante es el hábito de cada mes.
¡Meta cumplida! Lo que sigas ahorrando puede ir a crecer el negocio.
Fuentes
- Primicias: seguro de depósitos en cooperativas, cuánto cubre
- Boletín Contable: seguro de depósitos COSEDE 2026
- Expreso: tasa promedio de depósitos a plazo fijo, julio 2026
- Primicias: retención del impuesto a la renta en pólizas
Este artículo es informativo y no reemplaza la asesoría de un profesional financiero. Las tasas cambian cada mes: compáralas antes de invertir.