Fiar sin quebrar: cuánto crédito dar a tus clientes y cómo cobrarlo
En muchos negocios de barrio y distribuidoras, fiar es parte de vender. El problema no es dar crédito: es darlo sin reglas. Aquí tienes un sistema simple para decidir a quién fiarle, cuánto, por cuánto tiempo y cómo cobrar sin perder al cliente.
Por qué fiar puede hundir a un negocio que vende bien
Cada venta fiada es una venta que ya registraste, pero cuyo dinero todavía no tienes. Ya pagaste la mercadería al proveedor, pagaste el arriendo y los sueldos… y el dinero de esa venta está en el bolsillo de tu cliente.
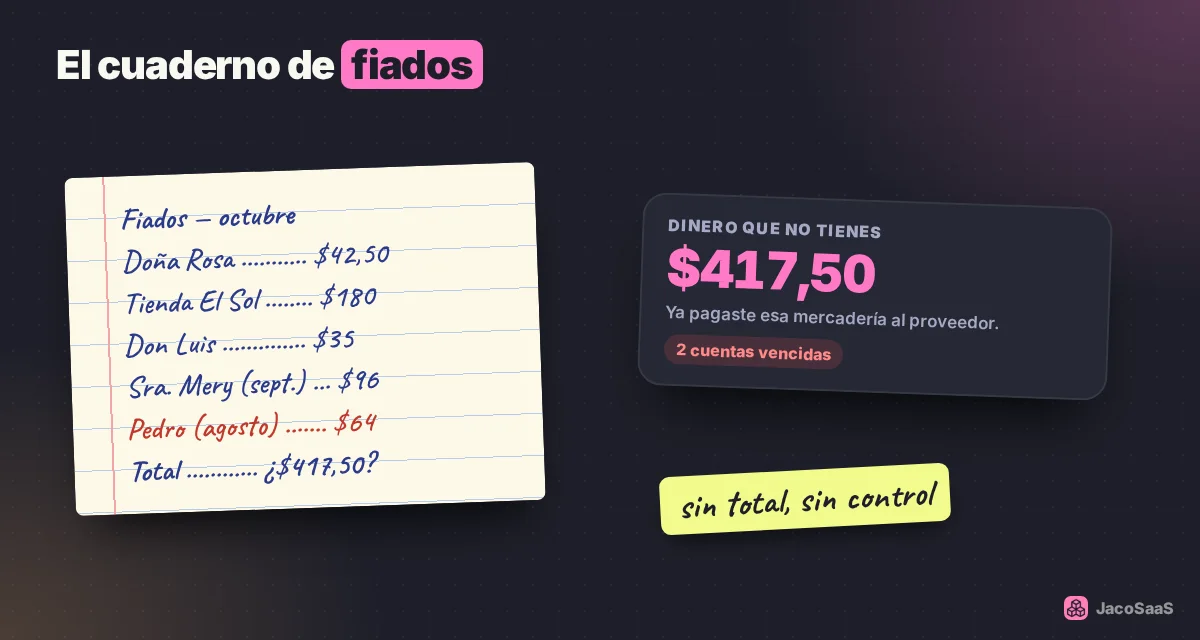
Si las ventas a crédito crecen más rápido de lo que cobras, el negocio se queda sin caja aunque las ventas y la utilidad se vean bien (lo explicamos en flujo de caja vs. utilidad). Y cada fiado que no se cobra es una pérdida completa: no pierdes solo la ganancia, pierdes también lo que te costó la mercadería.
Lo que de verdad cuesta un fiado
Un ejemplo: vendes con un margen del 25 %. Si un cliente te queda debiendo $100 y no te paga:
- Pierdes los $75 que te costó la mercadería y los $25 que ibas a ganar.
- Para recuperar esos $100 perdidos necesitas vender $400 más a clientes que sí pagan ($100 ÷ 25 % de margen).
Por eso un solo fiado perdido borra la ganancia de muchas ventas buenas. Fiar está bien, pero con reglas.
Las 5 reglas del crédito a clientes
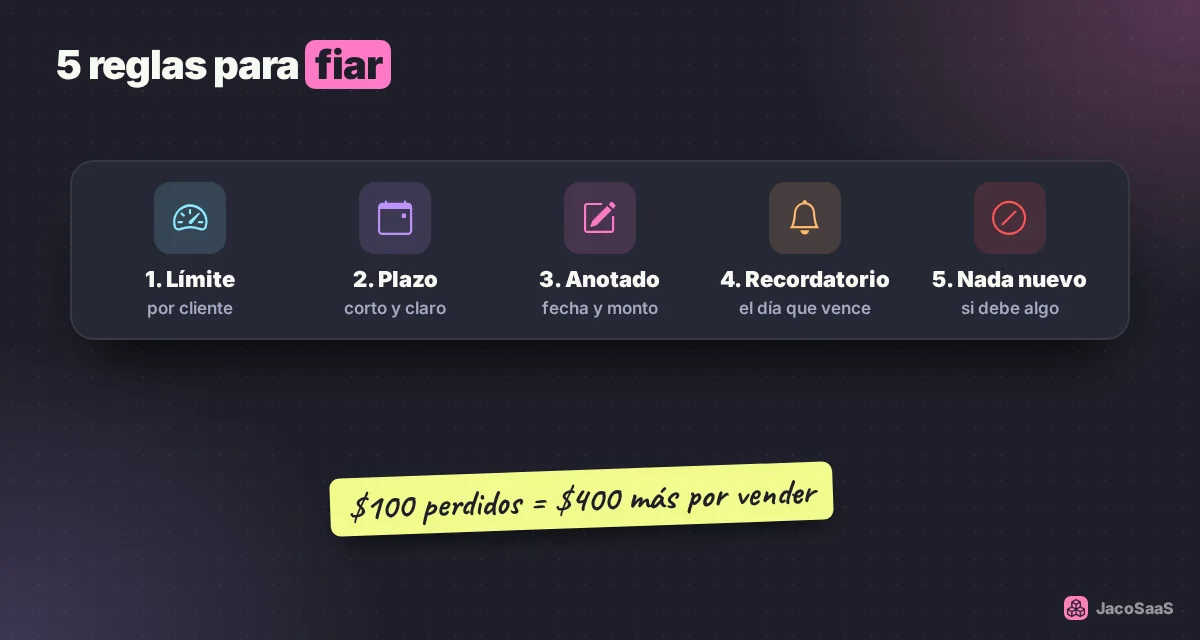
- Un límite por cliente. Decide cuánto puede deber como máximo cada uno. Empieza bajo con clientes nuevos y súbelo a quienes pagan puntual. Una regla práctica: que el total fiado de todos tus clientes no supere lo que vendes en una o dos semanas.
- Un plazo corto y claro. "Me paga el viernes" es mejor que "me paga cuando pueda". Para distribuidoras, 15 o 30 días como máximo.
- Todo anotado, con fecha y firma. Fecha de la venta, qué se llevó, cuánto, cuándo paga. Para montos altos, un pagaré firmado o una factura a su nombre con forma de pago a crédito.
- Seguimiento el día que vence. Un mensaje amable el mismo día del vencimiento cobra más que esperar a que el cliente se acuerde.
- Nada nuevo sin pagar lo anterior. Si un cliente tiene una deuda vencida, no se le fía más hasta que pague o abone.
A quién sí y a quién no
| Sí (con límite) | Con cuidado | No |
|---|---|---|
| Clientes que compran seguido y han pagado puntual | Clientes nuevos (empieza con montos bajos) | Quien ya te debe algo vencido |
| Negocios con RUC y dirección conocida | Pedidos grandes de una sola vez | Quien pide "fiado" por primera vez un monto alto |
| Clientes con ingresos fijos (fin de mes, quincena) | Familiares y amigos (pon las mismas reglas) | Quien se molesta cuando le recuerdas |
Cómo cobrar sin perder al cliente
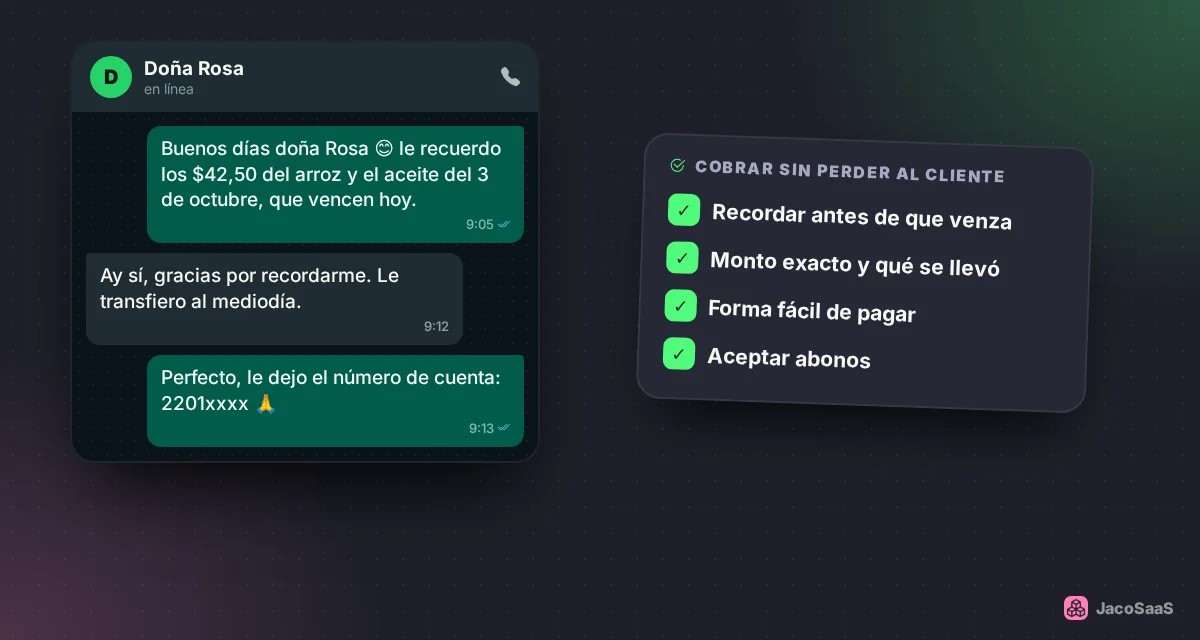
- Recuerda antes, no después: un mensaje el día antes del vencimiento evita la mitad de los atrasos.
- Sé concreto: el monto exacto, la fecha y qué se llevó. "Doña Rosa, le recuerdo los $42,50 del arroz y el aceite del 3 de octubre".
- Facilita el pago: número de cuenta para transferencia o pago con tarjeta.
- Acepta abonos: es mejor recibir $20 hoy que $0. Anota cada abono.
- Ofrece un beneficio por pagar antes: un pequeño descuento por pronto pago puede salirte más barato que esperar 30 días.
Cómo hacerlo con JacoSaaS
- Límite de crédito por cliente: en la ficha de cada cliente pones su límite. Si una venta a crédito lo supera, el sistema no la deja pasar y te dice cuánto le queda disponible.
- Deuda y disponible a la vista: la ficha del cliente muestra cuánto debe, su límite y cuánto le queda.
- Por cobrar en la pantalla de inicio: ves cuánto te deben en total y cuántas ventas están vencidas.
- Abonos: registras pagos parciales y el sistema lleva el saldo pendiente de cada venta.
- Avisos de créditos sin pago: el sistema te avisa cuando un crédito lleva más de 7 días sin pagarse, para que hagas el seguimiento a tiempo.
Fuentes
Este artículo es informativo y no reemplaza la asesoría legal para el cobro de deudas.