Flujo de caja vs. utilidad: por qué vendes mucho y no tienes plata
El reporte dice que ganaste, pero la cuenta está vacía. No es un error: utilidad y efectivo son dos cosas distintas. Te explicamos dónde se esconde tu dinero, cómo medir cuánto tiempo tarda en volver y qué hacer para que no te falte.
La paradoja: ganaste dinero, pero no lo tienes
Cierra el mes. El reporte dice que tu negocio tuvo una utilidad de $1.850, un 12 % más que el mes anterior. Abres la cuenta del banco y la caja: hay $210. El arriendo vence el lunes. ¿Te robaron? ¿El sistema está mal? Casi siempre, ninguna de las dos.
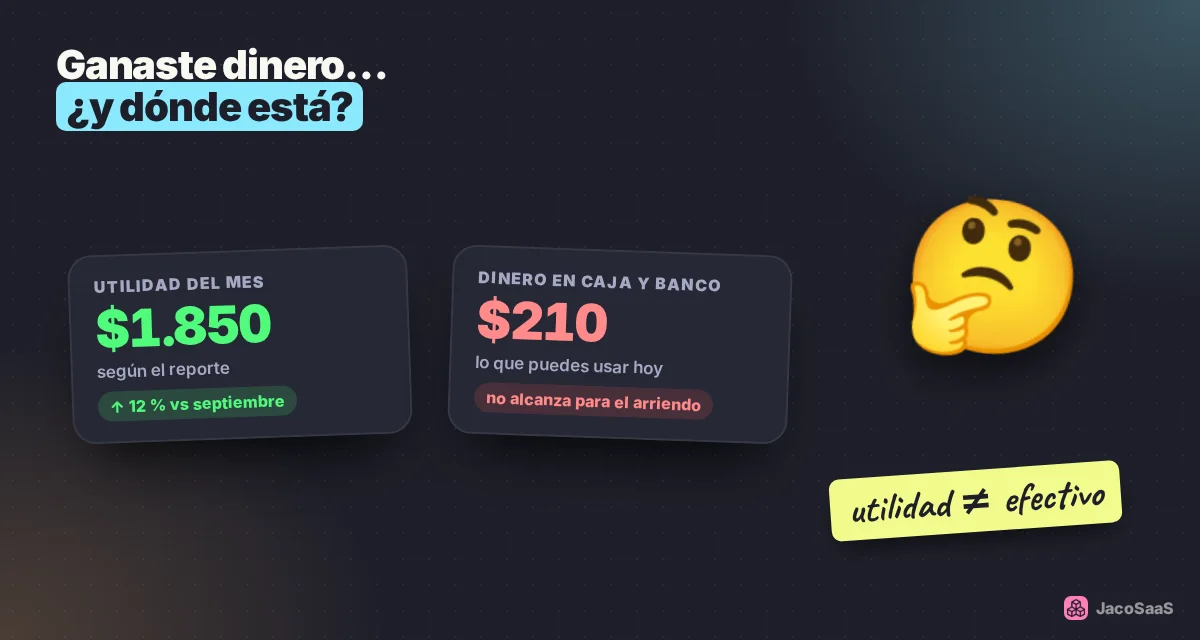
La utilidad te dice si tu negocio gana dinero: ventas menos costos y gastos, en el momento en que ocurren. El flujo de caja te dice si tienes dinero: lo que realmente entró y salió de tu caja y tu banco. Una venta a crédito, por ejemplo, suma a tu utilidad hoy, pero el dinero llega en 30 días. Una compra de mercadería sale de tu caja hoy, pero solo se vuelve costo cuando la vendes.
| Utilidad | Flujo de caja | |
|---|---|---|
| Responde | ¿Mi negocio es rentable? | ¿Tengo dinero para pagar? |
| Cuenta las ventas | Cuando vendes | Cuando cobras |
| Cuenta la mercadería | Cuando la vendes (costo de lo vendido) | Cuando la pagas al proveedor |
| Cuenta tus retiros | Según cómo los registres | Siempre: el dinero salió |
| Error típico | Creer que utilidad = dinero disponible | Creer que caja llena = negocio rentable |
Los dos números importan. Un negocio con utilidad pero sin caja puede quebrar porque no paga a tiempo. Un negocio con caja pero sin utilidad está viviendo de dinero que no es suyo (créditos de proveedores, IVA por pagar, préstamos) y tarde o temprano se le acaba.
Dónde se esconde tu utilidad
Si tu negocio gana pero no tienes plata, el dinero casi siempre está en alguno de estos lugares:
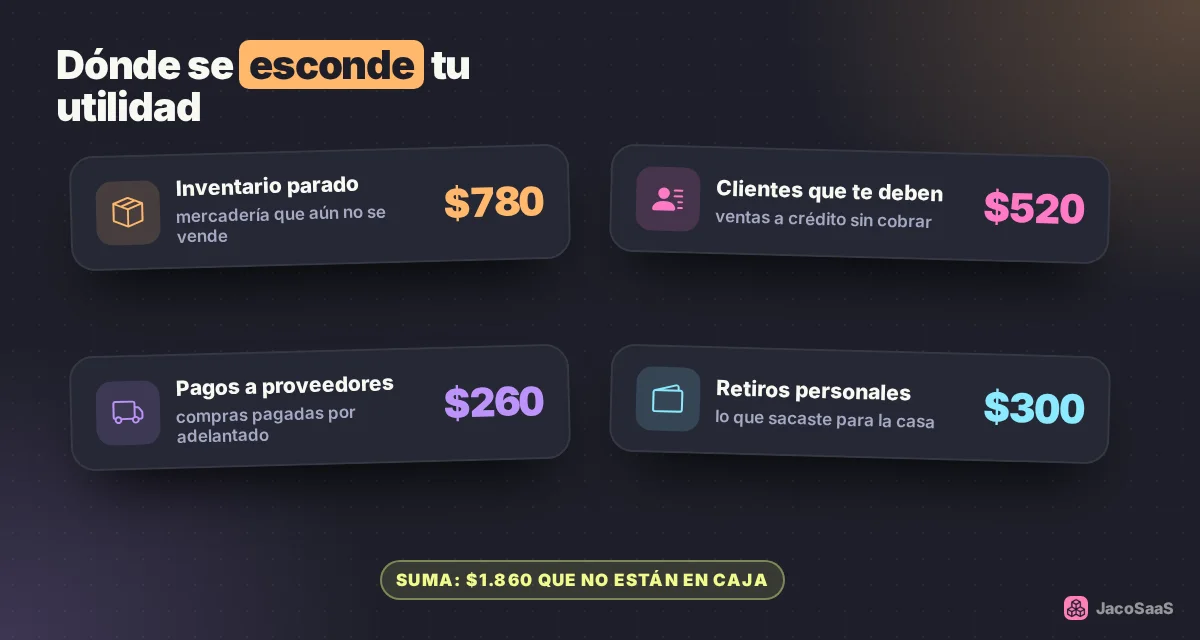
- Inventario. Cada producto en la percha es dinero que ya pagaste y todavía no recuperas. Comprar de más, o mercadería que no rota, congela tu caja.
- Clientes que te deben. Las ventas a crédito, los "le pago el viernes" y las facturas a 30 días cuentan como venta, pero no como dinero.
- Pagos adelantados a proveedores. Si pagas por adelantado o al contado y vendes a crédito, financias a tus clientes con tu propia caja.
- Retiros personales. Lo que sacas para la casa sale de la caja. Si no tienes un sueldo fijo, puede ser más de lo que el negocio produce (lee cómo pagarte un sueldo sin descapitalizar tu negocio).
- Cuotas de préstamos. Los intereses son un gasto, pero el capital que devuelves no aparece en la utilidad: igual sale de tu caja cada mes.
- Compras de equipos. Una vitrina, una moto o una computadora salen completas de la caja, pero en la contabilidad se reparten en varios años.
- Impuestos por pagar. El IVA que cobraste está en tu caja, pero es del SRI. Si lo cuentas como tuyo, el día de declarar te falta (lee el IVA que cobras no es tuyo).
El ciclo del efectivo: cuánto tarda en volver tu dinero
Hay una medida que resume casi todo lo anterior: el ciclo de conversión del efectivo. Son los días que pasan desde que pagas la mercadería hasta que cobras la venta.
Ciclo del efectivo = días de inventario + días de cobro – días de pago a proveedores
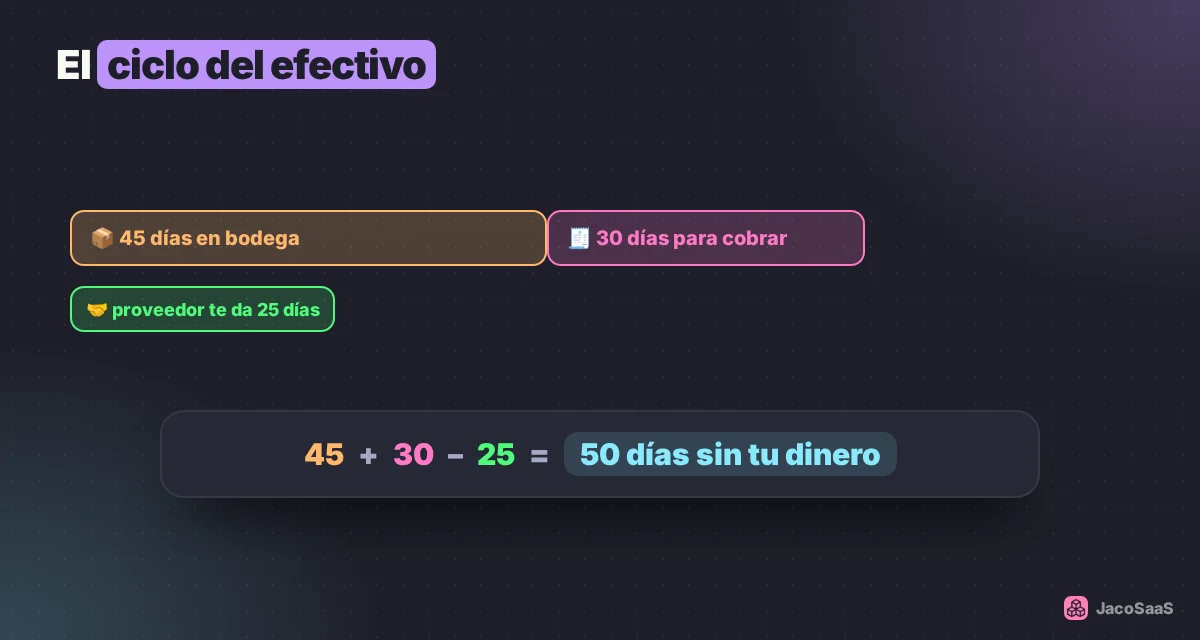
- Días de inventario: cuánto tiempo, en promedio, pasa la mercadería en tu bodega antes de venderse.
- Días de cobro: cuánto tardan tus clientes en pagarte. Si vendes todo al contado, es cero.
- Días de pago: cuánto crédito te dan tus proveedores. Si pagas al contado, es cero.
Con un ciclo de 50 días y un costo de mercadería de $200 diarios, tu negocio necesita tener unos $10.000 permanentemente "atrapados" en el ciclo solo para funcionar. Cada día que acortes el ciclo libera dinero de una sola vez. Por eso cobrar 10 días antes o rotar más rápido el inventario puede valer más que vender un poco más.
Crecer también consume caja
Es una de las trampas más comunes y menos entendidas: un negocio que crece rápido puede quedarse sin efectivo justamente porque le va bien.
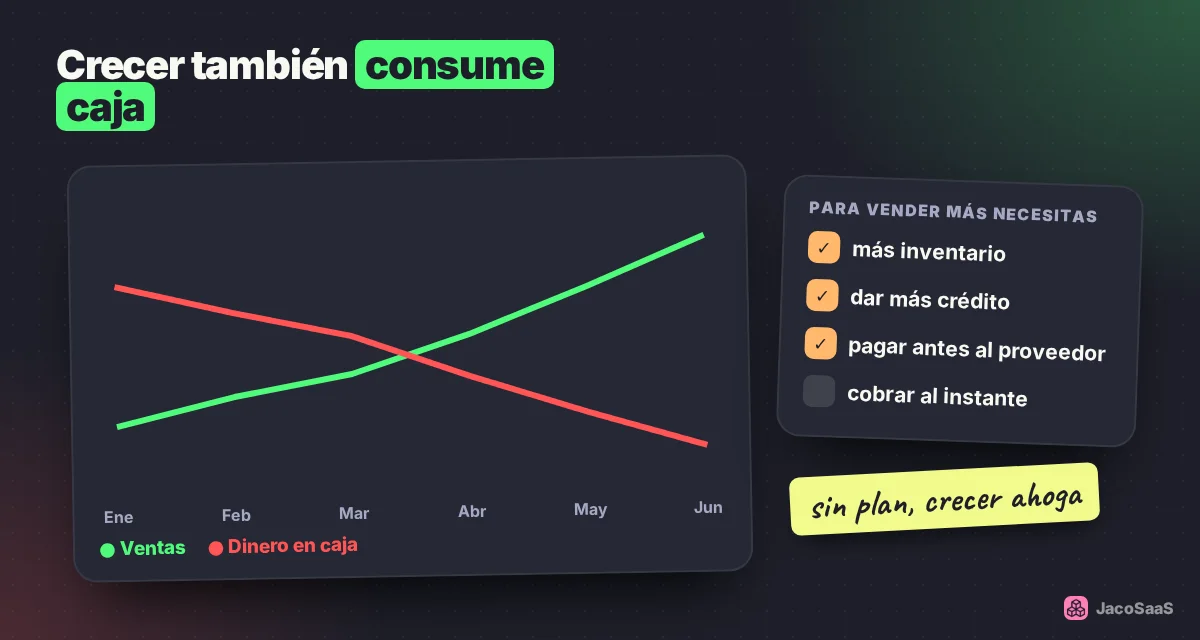
Si tus ventas suben 30 %, necesitas más mercadería en bodega, probablemente más clientes a crédito y quizá pagar antes a un proveedor nuevo. Todo eso sale de la caja antes de que entren las nuevas ventas. La utilidad sube, pero la caja baja. Sin un plan (y sin un colchón o una línea de crédito preparada), el crecimiento ahoga al negocio.
Cómo mejorar tu flujo de caja: 8 acciones concretas
Para cobrar antes
- Pide un abono o anticipo en pedidos grandes, encargos y ventas a crédito: 30 % a 50 % al confirmar.
- Pon fecha a cada crédito y haz seguimiento. Lo que no tiene fecha de cobro, no se cobra. Recordar con amabilidad el día que vence funciona mejor que esperar a que el cliente se acuerde.
- Facilita el pago: transferencia, tarjeta, pago con link. Cuantas menos excusas, antes cobras.
Para que el dinero no se quede en bodega
- Compra con datos, no con intuición. Mira qué se vende y cada cuánto antes de reponer. Un producto que no se mueve en 90 días es dinero dormido.
- Liquida lo que no rota. Un descuento que recupera el costo es mejor que tener la plata congelada un año más.
Para pagar mejor
- Negocia plazo con tus proveedores. Pasar de pago al contado a 15 o 30 días es, en la práctica, un préstamo sin intereses.
- Separa el IVA y tus retiros para que no te sorprendan a fin de mes.
Para ver venir los problemas
- Haz una proyección simple de las próximas 4 a 13 semanas. Una tabla con tres columnas: lo que esperas cobrar, lo que tienes que pagar (proveedores, arriendo, sueldos, impuestos, cuotas) y el saldo que quedaría cada semana. Si una semana sale en negativo, lo sabes con tiempo para cobrar antes, mover un pago o pedir un plazo.
| Semana | Entra | Sale | Saldo |
|---|---|---|---|
| Saldo inicial | $1.200 | ||
| 1 | $1.900 | $1.400 | $1.700 |
| 2 | $1.700 | $2.600 (proveedor + arriendo) | $800 |
| 3 | $1.800 | $1.300 | $1.300 |
| 4 | $1.600 | $2.300 (IVA + sueldos) | $600 |
Cómo hacerlo con JacoSaaS
La parte difícil del flujo de caja no es entenderlo, es tener los números a mano todos los días. En JacoSaaS los dos lados, la utilidad y el dinero, están a la vista:
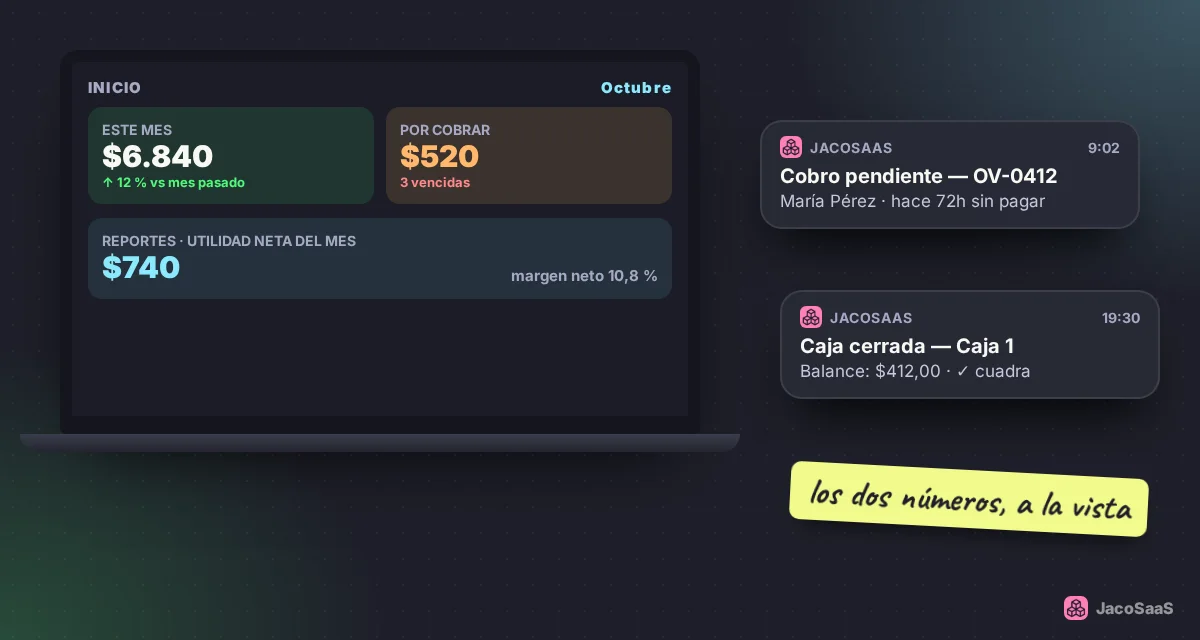
- Por cobrar, en la pantalla de inicio. Ves cuánto te deben tus clientes y cuántas ventas están vencidas, y desde ahí abres el detalle.
- Avisos de cobros pendientes. Cuando una venta queda sin pagar más tiempo del normal, el sistema te avisa con el cliente y la orden para que hagas el seguimiento.
- Abonos. Puedes registrar pagos parciales de una venta, así sabes exactamente cuánto falta cobrar.
- Caja con apertura y cierre. Cada ingreso y egreso queda registrado; al cerrar, te avisa el balance y si la caja cuadra, falta o sobra dinero.
- Compras a proveedores con estado de pago. Registras las compras y sus abonos, así sabes cuánto debes y a quién.
- Reportes de utilidad. Ventas, utilidad bruta, gastos y utilidad neta por período, para comparar lo que ganaste con lo que tienes en caja.
- Gastos separados. Los gastos del negocio y los retiros personales se registran por separado, así sabes cuánto salió para cada cosa.
Con eso puedes armar tu proyección semanal en minutos: lo que esperas cobrar sale de Por cobrar, y lo que tienes que pagar, de tus compras y gastos fijos.
Calcula tu dinero atrapado
Pon los números de tu negocio y mira cuánto capital necesita tu ciclo del efectivo y cuánto liberas si cobras antes.
¿Cuánto dinero tiene atrapado tu negocio?
Si cobras antes, liberas cerca de de una sola vez.
Vender al contado ya te ahorra capital. El siguiente paso: rotar más rápido el inventario.
Fuentes
- SC Auditores: flujo de caja vs. utilidad, por qué una pyme rentable puede quebrar
- BBVA: qué es el flujo de efectivo
- Mecalux: ciclo de conversión del efectivo
- Hotmart: ciclo de conversión de efectivo, qué es y cómo calcularlo
- Revista Innova (UIDE): liquidez, endeudamiento y rentabilidad de las mipymes en Ecuador
Este artículo es informativo y no reemplaza la asesoría de un contador. Los ejemplos usan números redondeados para que sean fáciles de seguir.