Sueldo del dueño: cómo pagarte a ti mismo sin descapitalizar tu negocio
Si sacas de la caja cada vez que necesitas algo, nunca sabrás cuánto gana tu negocio ni cuánto te puedes llevar. Aquí tienes un método simple para ponerte un sueldo fijo, calcularlo con tus números y proteger el capital del negocio.
El problema: un solo bolsillo
En la mayoría de negocios pequeños de Ecuador, la caja del negocio y la billetera de la casa son la misma. Se vende, y de esa misma plata sale el gas, el colegio, el mercado y el pago al proveedor. Al final del mes queda algo en la caja, pero nadie puede responder dos preguntas básicas: ¿el negocio ganó dinero? y ¿cuánto me puedo llevar sin dañarlo?
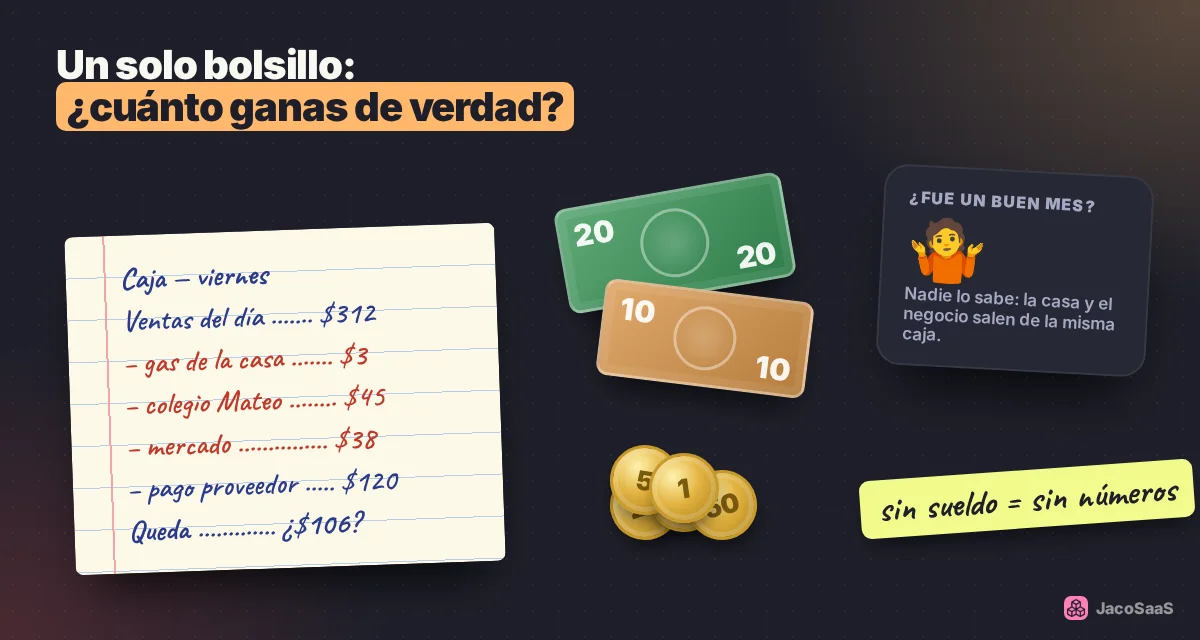
Mezclar el dinero tiene tres consecuencias que se repiten una y otra vez:
- Te descapitalizas sin darte cuenta. Lo que sacas para la casa muchas veces es el dinero con el que tenías que reponer mercadería. El negocio "vende bien" pero cada mes tiene menos inventario.
- No sabes si el negocio es rentable. Si nunca te pagas un sueldo, el negocio parece ganar más de lo que gana. Si te pagas de más, parece que pierde.
- Trabajas gratis sin saberlo. Muchos dueños trabajan 10 horas diarias y, si hicieran la cuenta, ganan menos que un salario básico.
Retiros a la carrera vs. un sueldo fijo
Pagarte un sueldo no significa ganar más. Significa decidir de antemano cuánto te llevas y respetarlo, como si fueras un empleado más de tu propio negocio.
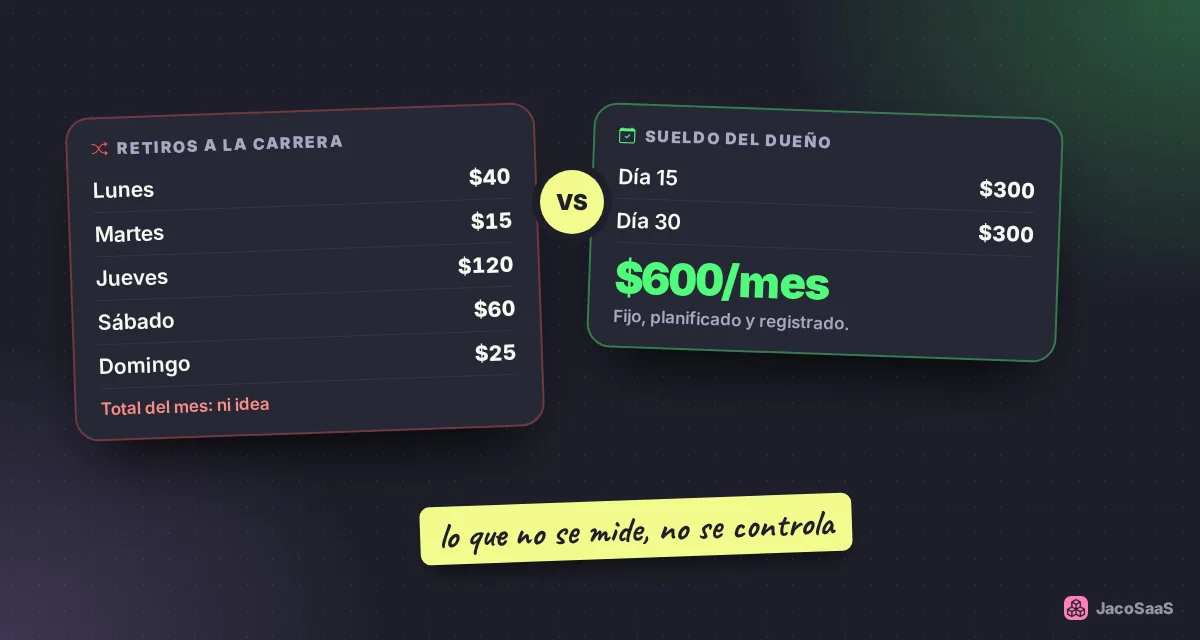
Con un sueldo fijo:
- Tu familia tiene un ingreso predecible y puedes armar un presupuesto de casa.
- El negocio sabe cuánto le cuesta su dueño, igual que sabe cuánto le cuesta el arriendo.
- Lo que sobra después de tu sueldo es la verdadera ganancia del negocio, que sirve para crecer o para un colchón.
Cuánto puedes pagarte: la fórmula
El sueldo del dueño no sale de lo que vendes, sale de lo que el negocio gana. Por eso el punto de partida es la utilidad neta, no las ventas:
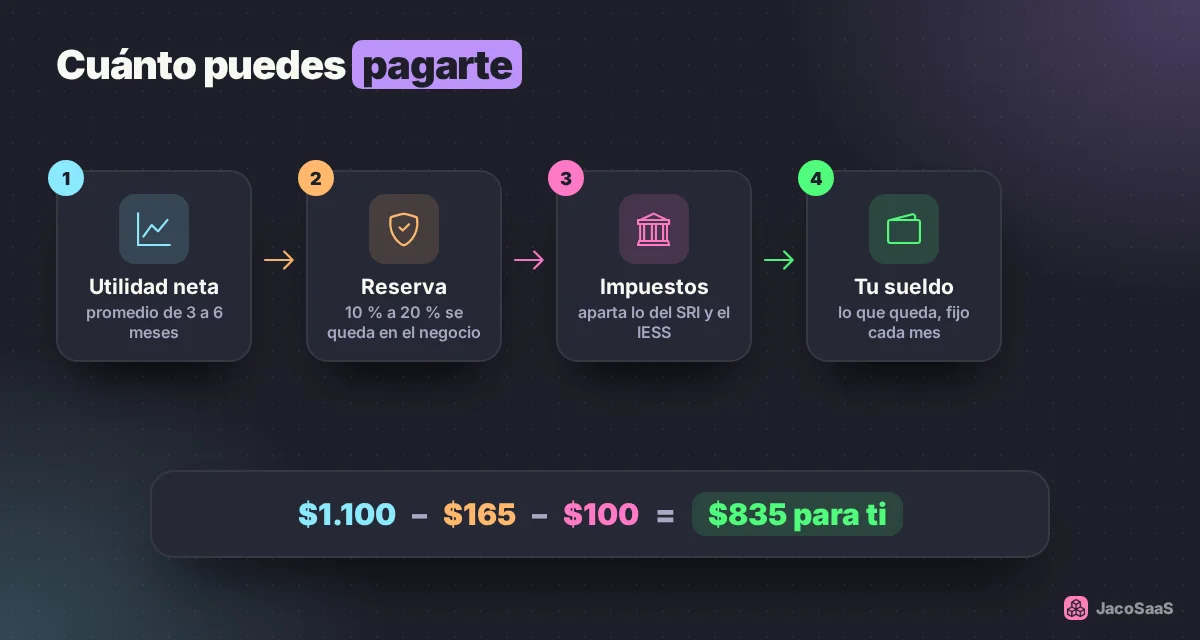
- Calcula tu utilidad neta promedio de los últimos 3 a 6 meses. Ventas, menos el costo de lo vendido, menos los gastos del negocio (arriendo, servicios, sueldos de empleados, transporte…). Usa un promedio porque un mes bueno o malo te engaña. Importante: si ya venías sacando dinero para ti, esos retiros no se restan aquí; lo que buscas es cuánto produce el negocio antes de pagarte.
- Aparta una reserva para el negocio: entre 10 % y 20 %. Es el dinero que permite reponer más mercadería, cubrir un mes flojo o aprovechar una oferta de un proveedor. Un negocio que entrega el 100 % de su utilidad a su dueño no puede crecer.
- Aparta lo de impuestos y seguridad social. El impuesto a la renta de tu actividad y, si eres independiente, tu aporte al IESS. En 2026, la afiliación voluntaria es el 17,6 % de la base que declares, y con el salario básico de $482 como base mínima el aporte es de $84,83 al mes.
- Lo que queda es tu sueldo. Pagátelo en una fecha fija (por ejemplo, el 15 y el 30) y no saques nada más.
Un ejemplo con números
Una tienda de ropa en Machala tiene una utilidad neta promedio de $1.100 al mes en los últimos seis meses, antes de que la dueña se pague.
| Concepto | Valor |
|---|---|
| Utilidad neta promedio | $1.100 |
| Reserva del negocio (15 %) | – $165 |
| Impuestos e IESS voluntario | – $100 |
| Sueldo sostenible | $835 al mes |
Antes, la dueña sacaba "lo que necesitaba", que en promedio eran $1.050 al mes. Parecía poco, pero era casi toda la utilidad: el negocio no tenía con qué reponer mercadería en temporada alta. Con un sueldo de $835 pagado en dos quincenas de $417,50, el negocio guarda $165 cada mes y en un año tiene casi $2.000 de reserva.
Separa el dinero apenas entra: el método Profit First
Una forma muy práctica de ordenar todo esto es el método Profit First ("primero la ganancia"), del autor estadounidense Mike Michalowicz. La idea es simple: en vez de esperar a fin de mes para ver qué sobró, repartes cada ingreso apenas entra en cuentas separadas, con porcentajes fijos.
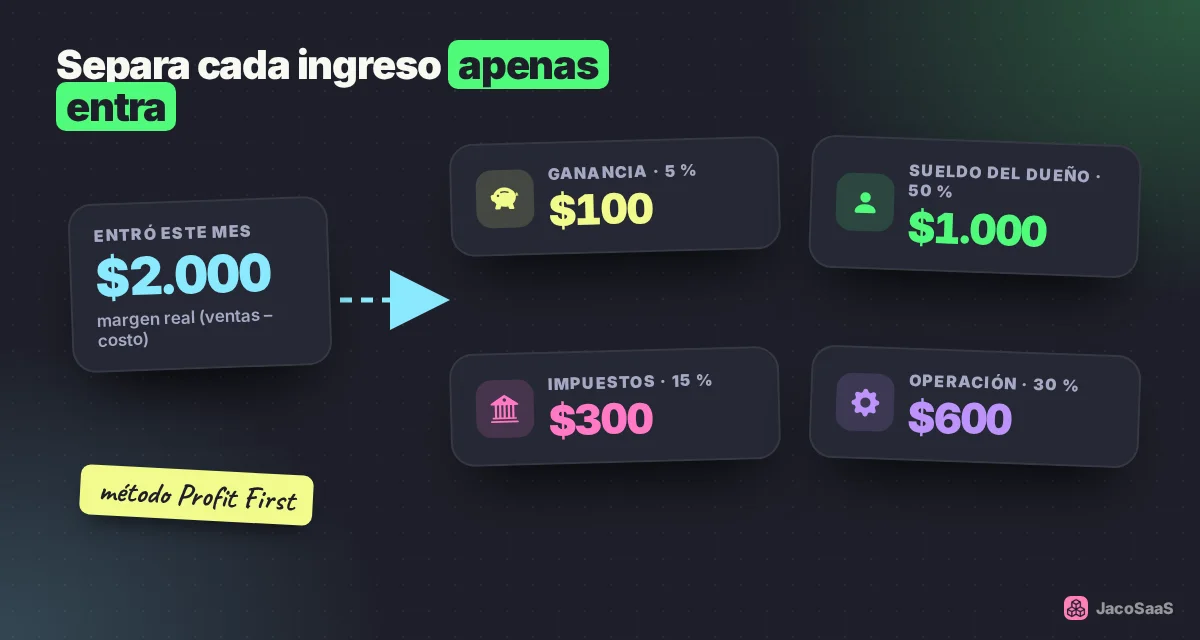
El método recomienda porcentajes según el tamaño del negocio. Para negocios que facturan menos de $250.000 al año (la gran mayoría de pequeños negocios), sugiere como meta:
| Cuenta | % del ingreso real | Para qué sirve |
|---|---|---|
| Ganancia | 5 % | Premio y colchón del negocio |
| Sueldo del dueño | 50 % | Tu pago, en fechas fijas |
| Impuestos | 15 % | SRI e IESS |
| Operación | 30 % | Arriendo, servicios, empleados, transporte… |
El "ingreso real" es lo que vendes menos el costo de la mercadería (lo que pagaste al proveedor por lo que vendiste). Si vendes $5.000 y esa mercadería te costó $3.000, tu ingreso real es $2.000.
No hace falta empezar con esos porcentajes. El propio método sugiere arrancar con poco (por ejemplo, 1 % de ganancia) y subir de a poco cada trimestre. Lo importante es el hábito: separar primero, gastar después.
Cómo hacerlo en Ecuador, sin complicarte
- Una cuenta para el negocio donde entran todas las ventas (transferencias, tarjeta y depósitos del efectivo).
- Una cuenta de ahorros aparte para impuestos (IVA, renta, IESS). Si ya separas el IVA, es la misma (lee el IVA que cobras no es tuyo).
- Tu cuenta personal, a donde transfieres tu sueldo en las fechas fijas.
- Dos veces al mes (el 10 y el 25, por ejemplo) haces las transferencias según tus porcentajes. Con eso basta.
5 reglas para no descapitalizar tu negocio
- Nunca te pagues de las ventas del día. La venta incluye el costo de la mercadería y el IVA: no es tuya.
- Si sacas algo extra, regístralo. Un retiro que no se anota es un hueco en tus números.
- Revisa el sueldo cada 3 meses, no cada semana. Si la utilidad sube de forma sostenida, sube tu sueldo; si baja, bájalo.
- Primero un colchón, después los gustos. Intenta que la reserva cubra al menos un mes de gastos fijos antes de subirte el sueldo.
- Los préstamos no son sueldo. Si el negocio pide un crédito, ese dinero es para el negocio, no para cubrir tus retiros.
Cómo hacerlo con JacoSaaS
Todo lo anterior se puede hacer con un cuaderno y una hoja de cálculo. Si usas JacoSaaS, el sistema ya separa tus números para que no tengas que armarlos a mano:
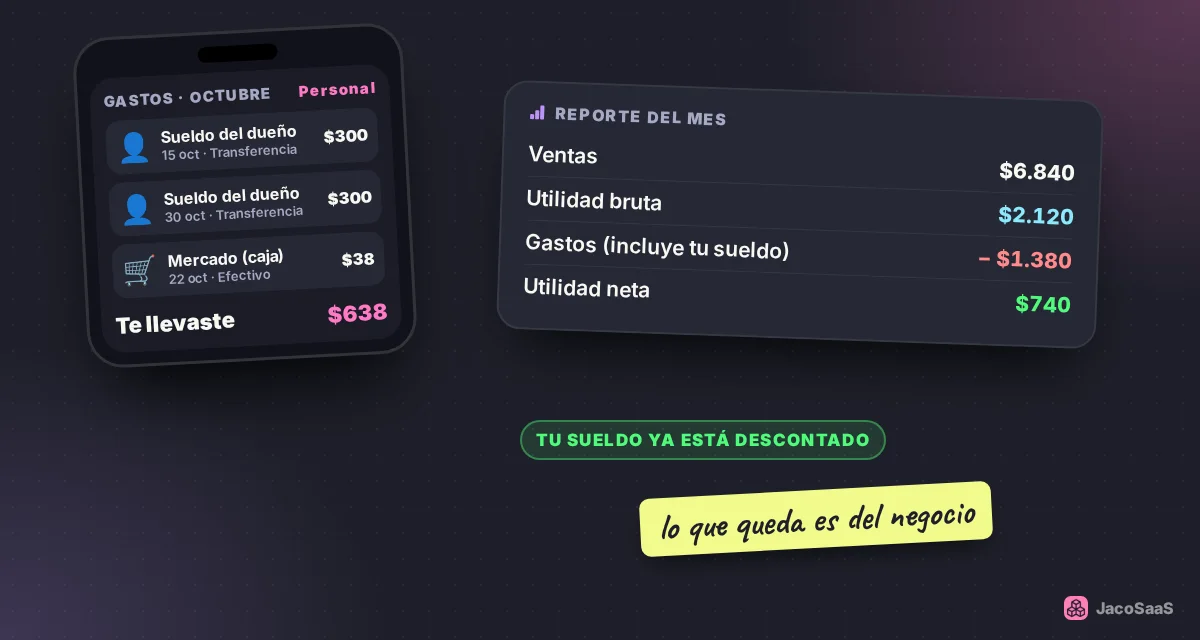
- Mira tu utilidad real en Reportes. Elige el período (por ejemplo, los últimos 3 meses) y verás tus ventas, la utilidad bruta (ventas menos el costo de lo vendido), los gastos y la utilidad neta con su margen.
- Registra tu sueldo como gasto "Personal". En Gastos, cada gasto se marca como Del negocio (para operar) o Personal (dinero del negocio para ti). Crea una categoría "Sueldo del dueño" y registra ahí tus dos pagos del mes.
- Si lo sacas de la caja, también queda anotado. En Caja, al registrar un egreso, eliges si es del negocio o personal. Así el cierre de caja cuadra y tu retiro no se pierde.
- Revisa cuánto te llevaste. En Gastos, el filtro Personal te muestra todo lo que salió para ti en el mes: sueldo y extras.
- Entiende el número final. En JacoSaaS la utilidad neta resta todos los gastos, incluidos los personales. Es decir: la utilidad neta que ves ya descontó tu sueldo, y lo que queda es lo que el negocio ganó para sí mismo. Para calcular cuánto produce el negocio antes de pagarte (el punto 1 de la fórmula), suma tus gastos personales a esa utilidad neta.
Con eso, cada trimestre puedes abrir Reportes, ver si tu utilidad neta sigue en positivo con tu sueldo actual y decidir si te lo subes, sin adivinar.
Calcula tu sueldo
Mueve los valores con los números de tu negocio y mira cuánto te puedes pagar sin descapitalizarlo.
¿Cuánto puedo pagarme cada mes?
Hoy sacas más de lo que el negocio aguanta. Esa diferencia sale de tu inventario o de tu caja.
Vas bien: tu retiro actual cabe en lo que el negocio produce.
Con estos números todavía no hay espacio para un sueldo: primero sube la utilidad o baja gastos.
Fuentes
- El Diario: salario básico en Ecuador sube a USD 482 en 2026
- El Diario: tipos de afiliación al IESS y aportes 2026
- Trámites Básicos: afiliación voluntaria al IESS 2026
- SRI: Ley de Régimen Tributario Interno, art. 10 (deducciones)
- Mike Michalowicz: porcentajes de Profit First
- Relay: porcentajes de Profit First por tipo de negocio
Este artículo es informativo y no reemplaza la asesoría de un contador. Los valores del IESS y del salario básico corresponden a 2026.