Ahorro e inversión para emprendedores en Ecuador: por dónde empezar
Cuando el negocio empieza a dejar ganancia, aparece la pregunta: ¿qué hago con ese dinero? Reinvertirlo, ahorrarlo o invertirlo afuera. Te mostramos el orden que conviene, las opciones que hay en Ecuador y los riesgos de cada una.
El orden importa
Antes de pensar en invertir, el dinero tiene que pasar por estos escalones, en este orden:
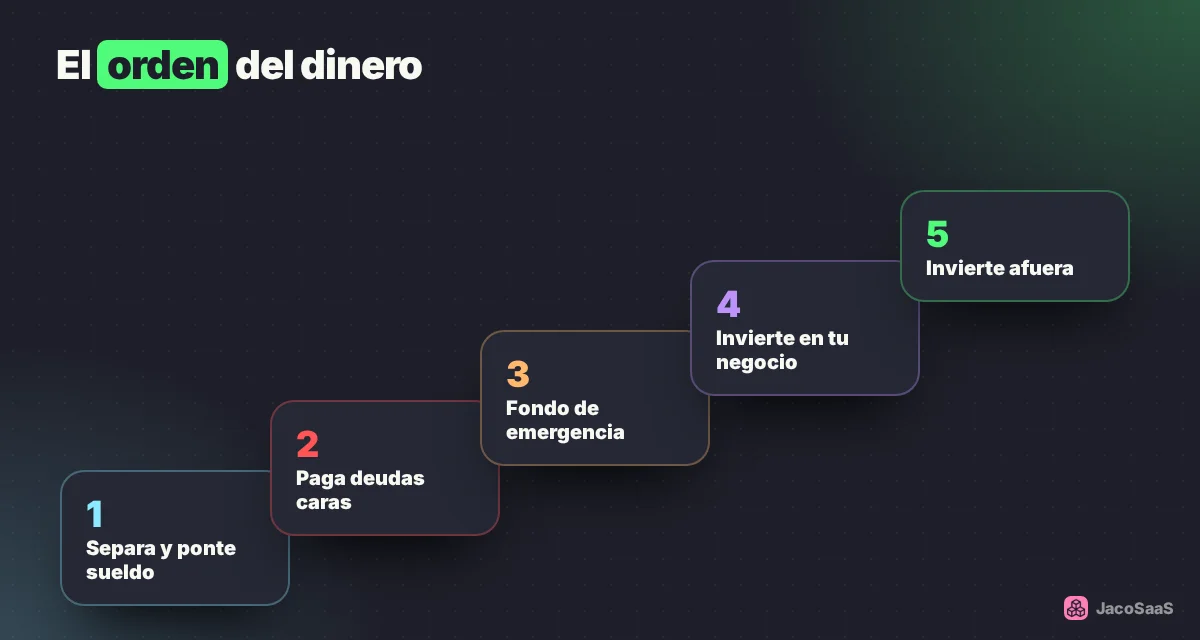
- Separa el dinero del negocio del tuyo y ponte un sueldo (lee cómo separar las cuentas).
- Paga las deudas caras: tarjetas de crédito, avances en efectivo, préstamos informales. Ninguna inversión rinde lo que cuesta una deuda al 17 % o al 28 % (lee deudas buenas y malas).
- Arma el fondo de emergencia, del negocio y el personal (lee fondo de emergencia del negocio).
- Invierte en tu negocio si tienes oportunidades claras con números.
- Invierte afuera lo que sobra, para diversificar.
Invertir en tu propio negocio
Para muchos emprendedores, la mejor inversión disponible es su propio negocio: más inventario de lo que se vende rápido, un equipo que aumenta la producción, mejor ubicación. Puede rendir mucho más que una póliza.
Pero tiene un riesgo: todo tu dinero queda en un solo lugar. Por eso conviene:
- Reinvertir solo con números (cuánto produce y en cuánto tiempo se recupera).
- No reinvertir el fondo de emergencia.
- Tener algo afuera del negocio, aunque sea poco, que te proteja si al negocio le va mal.
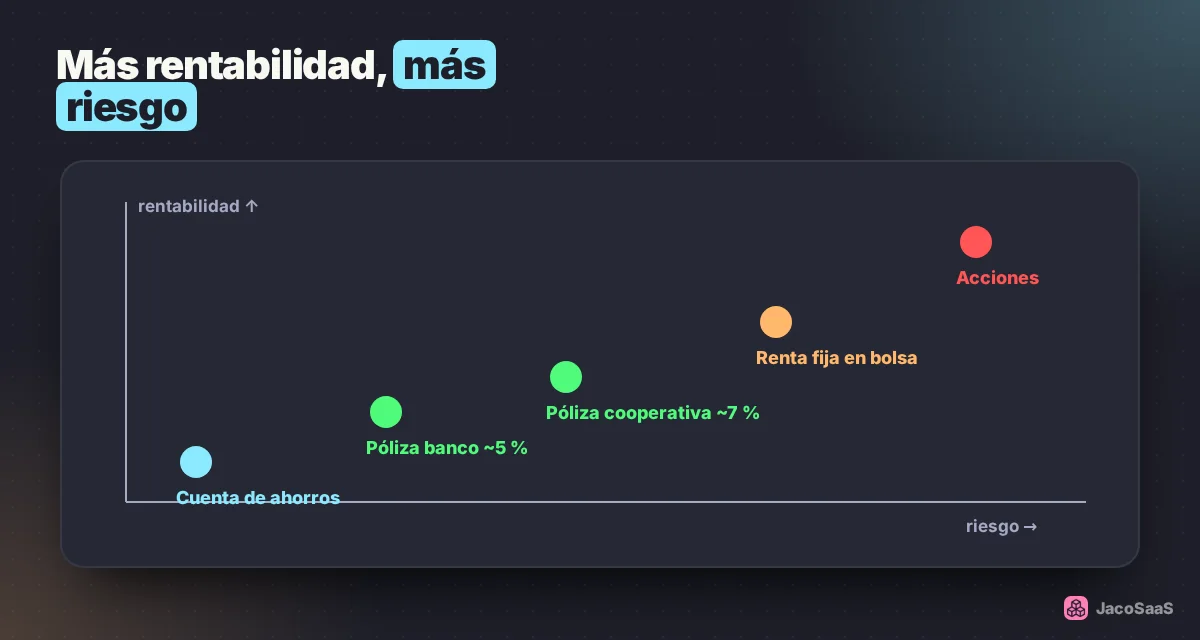
Opciones en Ecuador, de menor a mayor riesgo
| Opción | Rentabilidad aproximada (2026) | Riesgo | Disponibilidad |
|---|---|---|---|
| Cuenta de ahorros | Baja | Muy bajo | Inmediata |
| Póliza de acumulación en banco | Alrededor de 5 % anual | Bajo | Al vencer (30 a 360 días o más) |
| Póliza en cooperativa | Alrededor de 7 % anual | Bajo a medio, según la cooperativa | Al vencer |
| Renta fija en la bolsa (obligaciones, papel comercial) | Variable | Medio, según el emisor | Al vencer o vendiendo en la bolsa |
| Acciones | Variable, puede ser negativa | Alto | Vendiendo en la bolsa |
Las tasas son promedios referenciales del Banco Central a mediados de 2026 y cambian cada mes.
Pólizas y seguro de depósitos
- El seguro de depósitos de la COSEDE cubre hasta USD 32.000 por depositante en bancos, mutualistas y cooperativas del segmento 1. En cooperativas de segmentos menores la cobertura es menor (hasta USD 1.000 en los segmentos 4 y 5).
- Si la tasa de una entidad pequeña es mucho más alta que el promedio, pregúntate por qué. No pongas más de lo que cubre el seguro en una sola entidad.
- Los intereses de las pólizas tienen retención de impuesto a la renta (3 % desde marzo de 2026).
- Escalona: en lugar de una póliza grande, varias pequeñas que vencen en meses distintos.
La Bolsa de Valores
- Se invierte a través de una casa de valores autorizada; ellas te asesoran y compran por ti.
- No hay un monto mínimo oficial, pero en la práctica muchas operaciones de renta fija piden algunos miles de dólares.
- Antes de comprar, revisa la calificación de riesgo del emisor y el plazo.
Cómo reconocer una estafa
- Verifica que la entidad esté controlada por la superintendencia que le corresponde.
- No inviertas en lo que no entiendes.
- Si la ganancia es muy superior a la de un banco, el riesgo también lo es.
Un plan simple para empezar
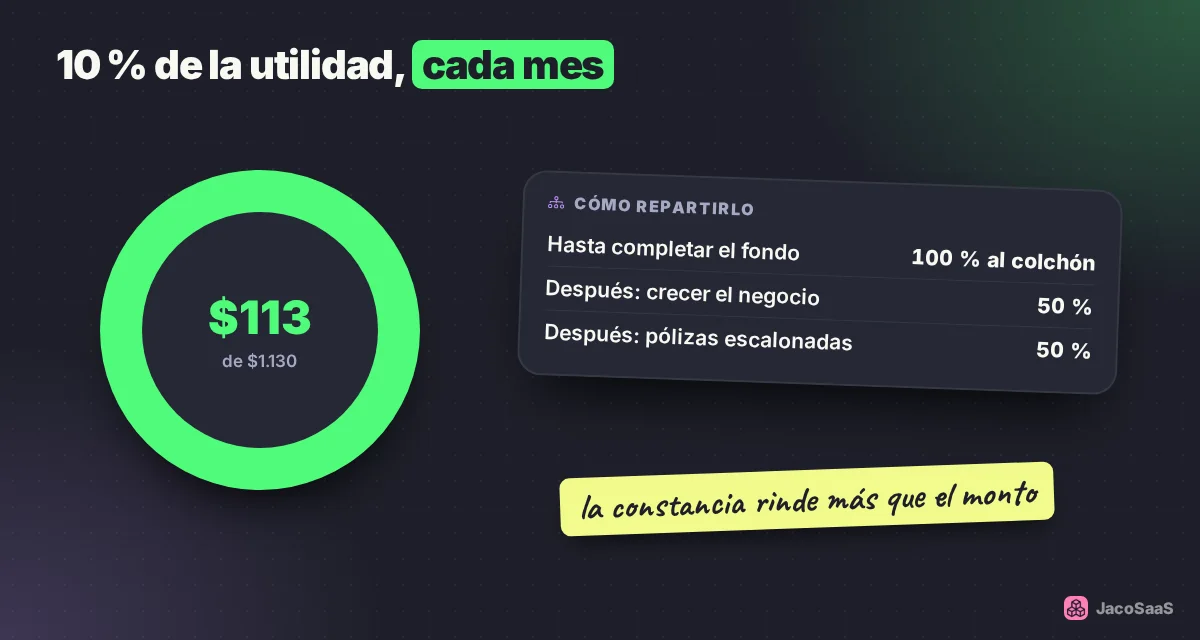
- Cada mes, aparta un porcentaje fijo de tu utilidad (por ejemplo, el 10 %).
- Hasta completar el fondo de emergencia, todo va ahí.
- Después, repártelo: una parte para crecer el negocio y otra para pólizas escalonadas.
- Revisa una vez al año y ajusta.
No hace falta mucho dinero para empezar: lo que más rinde es la constancia.
Cómo te ayuda JacoSaaS
- Utilidad neta real en Reportes: el número del que sale cualquier ahorro. Sin saber cuánto gana tu negocio, no sabes cuánto puedes apartar.
- Utilidad por producto: te dice en qué parte del negocio conviene reinvertir.
- Gastos y retiros separados: para que el ahorro no se pierda entre los gastos del día a día.
Fuentes
- Expreso: tasa promedio de depósitos a plazo fijo, julio 2026
- Primicias: seguro de depósitos en cooperativas
- Primicias: retención del impuesto a la renta en pólizas
- Bolsa de Valores de Quito: cómo invertir
- Forbes Ecuador: lo que necesitas saber para invertir en la Bolsa de Valores de Quito
Este artículo es informativo y no es una recomendación de inversión. Antes de invertir, consulta a un asesor autorizado.